
Expansion du nucléaire en Asie : demande de charbon et de GNL, quand passe-t-on de « croissance moindre » à « véritable baisse » ?
 Scanner pour partager
La construction de centrales nucléaires en Asie modifie les anticipations à long terme des fournisseurs de charbon et de gaz naturel. La base de données de Global Energy Monitor, édition d'août 2026, recense environ 91 GW de capacité nucléaire en construction dans le monde, et la chronique de Reuters du 12 novembre souligne davantage la concentration asiatique. L'entrée en construction des installations accroît la visibilité sur l'offre future d'électricité, mais l'ampleur de la baisse des achats de combustible dépend encore du moment de la mise en service des réacteurs, de la production annuelle d'électricité et de la capacité de la nouvelle demande à absorber les volumes d'électricité propre.
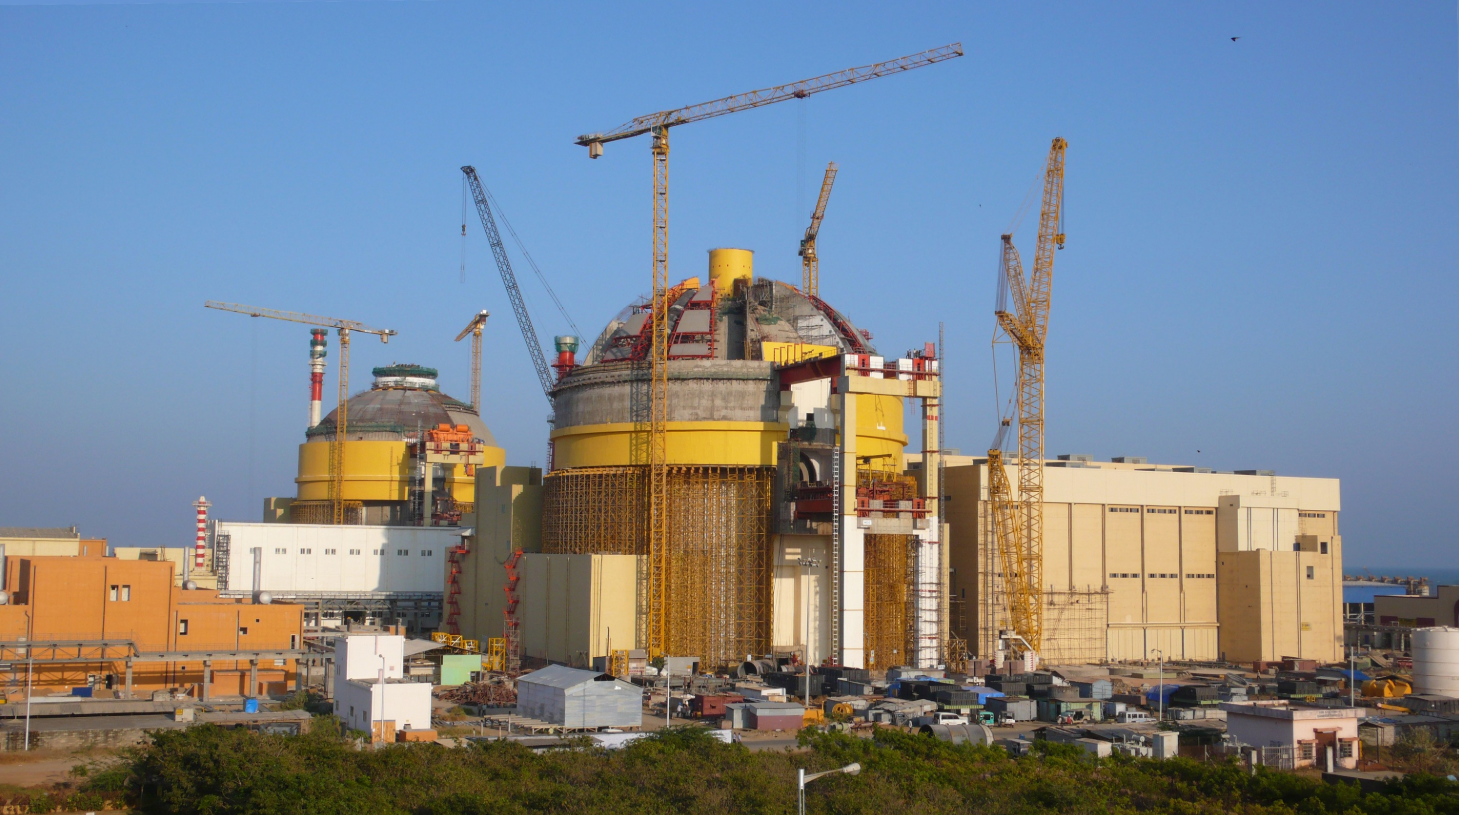
La capacité en construction doit passer par la mise en service et le fonctionnement stable pour modifier la comptabilité des combustibles
Pour comprendre cette évolution, il faut d'abord distinguer le portefeuille de projets (Project Pipeline) du pipeline physique. Dans le contexte anglophone, le pipeline nucléaire désigne l'ensemble des projets aux stades de la planification, de l'autorisation et de la construction. Les capacités des différentes phases ont des probabilités de réalisation différentes ; même une fois les travaux engagés, des variations de calendrier liées aux équipements, au financement et à la mise en service peuvent survenir. Global Energy Monitor estime qu'environ 55 GW des projets en construction ont annoncé un objectif de mise en service pour 2030 ou avant, ce qui reste une agrégation d'objectifs de projets.
La première étape par laquelle le nucléaire réduit la consommation de combustible consiste à transformer la capacité installée en production d'électricité. Prenons l'exemple d'une tranche d'une puissance nette de 1 million de kilowatts : en supposant un facteur de charge (Capacity Factor) annuel de 90 %, elle produit environ 7,88 milliards de kilowattheures par an. Le facteur de charge reflète le rapport entre la production réelle et la production annuelle à pleine puissance nominale ; les rechargements, les pannes et le dispatching modifient le résultat. Ce calcul illustre l'ordre de grandeur du volume potentiel d'électricité ; l'objet réel du remplacement dépend du réseau auquel la tranche est raccordée.
Si l'ensemble de cette électricité remplaçait des cycles combinés au gaz à haut rendement, avec un rendement de 58 % et un pouvoir calorifique inférieur du GNL de 50 gigajoules par tonne, on obtiendrait approximativement 980 000 tonnes de GNL. Cette hypothèse suppose que la relation de substitution s'applique intégralement, sans tenir compte des pertes en amont ni des différents régimes de fonctionnement des tranches. Si l'électricité supplémentaire sert principalement à couvrir de nouvelles charges industrielles ou résidentielles, la production gazière pourrait croître moins vite sans nécessairement diminuer par rapport à l'année précédente. Le volume physique de substitution doit être confirmé par le dispatching et les relevés de combustible.
La croissance conjointe du nucléaire et des énergies renouvelables comprime d'abord les heures d'utilisation du thermique
La combinaison de l'éolien, du photovoltaïque et du nucléaire modifie les possibilités de production du thermique au cours de l'année. Lorsque l'ensoleillement est abondant, le photovoltaïque peut réduire la charge résiduelle diurne ; la production éolienne varie avec les systèmes météorologiques, tandis que le nucléaire fournit généralement une production relativement stable. Plus les sources à faibles émissions croissent vite, plus l'espace laissé aux équipements au charbon et au gaz se réduit. Toutefois, lors des périodes de forte charge, de faible production éolienne et solaire, d'arrêt de tranches nucléaires pour maintenance et de contraintes de transport, le système a encore besoin de ressources ajustables suffisantes.
Le nucléaire lui-même a des limites physiques. Les variations de puissance du cœur, la gestion du combustible, les contraintes thermiques de la turbine et la maintenance des équipements limitent les modes de fonctionnement réels. Pour les tranches côtières, la source froide doit aussi tenir compte de la température de l'eau, des organismes marins et des conditions météorologiques extrêmes. Planifier une tranche nucléaire à une production absolument constante sur l'année sous-estimerait l'impact des arrêts programmés et des événements externes communs. Le réseau doit simuler conjointement la disponibilité des tranches et la variabilité météorologique de l'éolien et du solaire pour déterminer les besoins de réserve, de stockage et d'échanges transfrontaliers.
La Chine illustre la concurrence entre l'électricité à faibles émissions et la nouvelle demande. L'Agence internationale de l'énergie prévoit une croissance annuelle moyenne d'environ 5,9 % de la production nucléaire chinoise entre 2026 et 2030, contre environ 4,9 % pour la consommation d'électricité. Elle prévoit également que les sources à faibles émissions, telles que l'éolien et le solaire, couvrent la demande nouvelle, maintenant la production au charbon autour d'un plateau. Ce scénario montre que le nucléaire limite la croissance du charbon, mais que le passage du plateau à une baisse durable exige que l'électricité propre dépasse la croissance de la demande et soit effectivement absorbée.
La Chine, l'Inde et le Japon-Corée du Sud font face à des conditions de substitution différentes
Les contraintes de l'Inde sont différentes. L'Agence internationale de l'énergie prévoit encore une croissance de la production au charbon indienne jusqu'en 2030, malgré la baisse de la part du charbon et l'augmentation du nucléaire et des renouvelables. Dans un réseau où la consommation totale d'électricité s'étend rapidement, la baisse de la part et la hausse de la consommation absolue de combustible peuvent se produire simultanément. Pour évaluer le rôle des nouveaux réacteurs indiens, il faut comparer avec le volume d'autres sources qu'il faudrait ajouter en leur absence, et identifier les charges qui utilisent réellement l'électricité supplémentaire.
La dépendance du Japon et de la Corée du Sud aux importations de GNL fait que les variations de disponibilité du nucléaire se répercutent plus facilement sur les achats de combustible. Toutefois, la capacité en construction et le redémarrage des tranches existantes doivent être analysés au cas par cas, et les projets de longue date à l'arrêt ne peuvent être traités selon le calendrier de projets en construction continue. Après la mise en service du nucléaire, la répartition entre charbon, gaz, stations de pompage-turbinage et échanges transfrontaliers dépend encore des contrats de combustible, des prix de l'électricité et des conditions du réseau. La seule capacité nucléaire nouvelle ne permet pas de déduire les importations nationales.
Les contrats de GNL peuvent également décaler l'évolution de la production électrique par rapport à celle des importations. Les clauses d'enlèvement des contrats à long terme, les stocks en réservoirs et les accords de revente influencent les ajustements d'achat à court terme. La demande de gaz des secteurs résidentiel, industriel et autres peut encore croître. Les importations de charbon impliquent l'offre minière nationale, le transport, la qualité du charbon et les secteurs non électriques. La baisse de la consommation thermique due au nucléaire peut modifier la demande marginale, mais les importations nationales de combustible doivent être comptabilisées par secteur et par source d'approvisionnement.
Moins de combustible brûlé, mais le réseau doit toujours payer pour la fiabilité de l'approvisionnement
L'impact économique se manifeste d'abord sur les heures d'utilisation. Avec une production thermique réduite, la consommation de gaz et de charbon peut diminuer, mais les coûts fixes d'équipement et de personnel restent à payer, et les équipements peuvent subir des démarrages et arrêts plus fréquents. Le maintien de la capacité de réserve nécessite des arrangements de revenus correspondants. La construction de nouvelles tranches nucléaires implique des risques de capital initial, de délais et de financement. La planification électrique doit comparer simultanément l'électricité bas carbone, la capacité fiable et les coûts systémiques associés, et éviter de ne considérer que le coût de production isolé d'un type de tranche.
La pression exercée par l'expansion du nucléaire asiatique sur les combustibles fossiles doit être vérifiée à l'aune de la production nette réellement ajoutée, des heures d'utilisation du thermique et de la consommation de combustible corrigée des variations de la demande. Ce n'est que si l'électricité propre dépasse durablement l'augmentation de la demande, et si le transport et les ressources de flexibilité suivent, que la consommation de combustible thermique pourra baisser de manière stable. Pour les fournisseurs, il convient de vérifier chaque année les calendriers de mise en service et de maintenance, et de formuler des scénarios d'achat distincts pour la « croissance moindre » et la « baisse du volume total ».
(Cet article s'appuie sur la chronique de Reuters fournie par l'utilisateur comme fil conducteur, combinée à la base de données de projets de Global Energy Monitor et aux rapports sur l'électricité de l'Agence internationale de l'énergie ; il a été rédigé de manière indépendante après une organisation assistée par intelligence artificielle. Le corps du texte compte 1 552 caractères chinois ; les volumes de substitution de combustible sont des estimations d'ingénierie sous hypothèses explicites, et les objectifs de mise en service des projets comme les prévisions électriques sont soumis à des conditions de réalisation.)
Avertissement : les informations republiées depuis des médias partenaires, institutions ou autres sites sont fournies à titre de référence et de diffusion. Elles ne valent pas approbation ni vérification de leur exactitude. Contactez-nous pour toute correction ou demande liée aux droits.